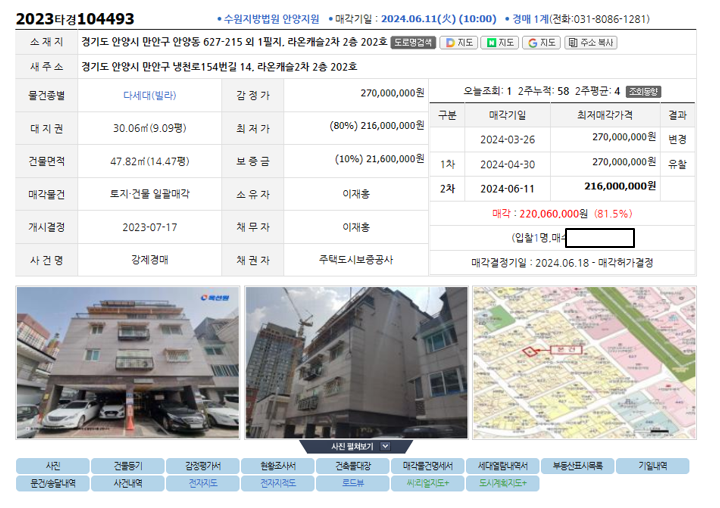
부동산을 공급하여 수익을 남기는 사업자를 말하며, 부동산 매매 차익이 사업활동에서 발생하는 소득으로 분류하기 때문에 세금면에서 유리합니다.
매매사업자는 은행 비용, 인테리어 비용, 부동산 거래비 등 대부분 비용은
비용처리가 가능합니다.
주택 매도 시 매매사업자는 양도소득세가 아닌 종합소득세를 납부합니다.
비조정대상지역에서 매매사업자를 통해 수익을 낼 경우 양도세 중과에 해당하지 않고 소득세율에 따라 종합소득세를 납부하면 되는 것입니다.
1,400만원~5,000만원 구간의 수익인 경우 세율 15%를 적용 받으므로 본 경매 사건의 경우도 15% 정도의 세금만 낸다고 생각하시면 됩니다!
청년경매 회원들의 생생한 낙찰 후기가 궁금하다면 아래 카페에 입장해보세요!
부동산과 경매에 대한 지식 습관화 하기!