9월부터 스트레스 DSR 2차 시행과 함께 각 은행권을 중심으로 하는 전세 대출 규제가 본격 시행됩니다. 스트레스 DSR의 경우 혼합형, 주기형 대출을 통해 가산 금리를 낮출 수 있는 방법이 있지만 전세 대출 규제는 또 다른 부작용을 가져올 수 있을 것입니다.
명목상으로 갭투자 수요를 줄이겠다는 뜻이지만, 실제로는 전세 대출을 받으려는 세입자들의 대출을 막음으로써 실질적인 피해는 세입자에게 돌아갈 수 있다는 점이 그것입니다.
실제 현재 전세 계약 체결 후 잔금시까지 대출을 통해 잔금을 치르려는 경우, 잔금일에 집주인이 변경되거나 집주인이 변경되지 않아도 세입자의 전세 보증금으로 주택담도대출을 상환하는 경우 대출이 막히게 되어 세입자들이 전세 계약금을 포기하는 상황이 되는 등의 피해가 예상됩니다.
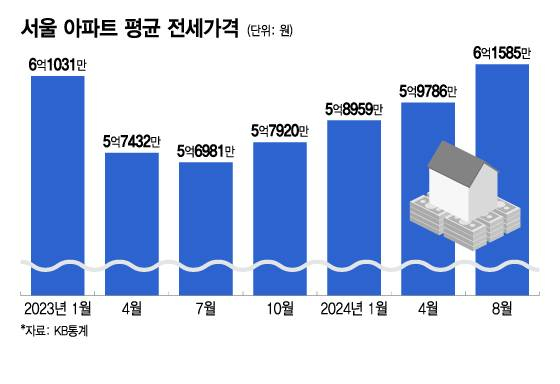
결국 기존 전세 임대인이나 대출 없이 집을 소유한 임대인들만이 신규 전세 세입자를 구할 수 있는 상황이 되는데, 이는 전세 공급 물량을 더욱 감소시켜 서울 아파트 전세 가격 상승을 더욱 부추길 영향이 있다고 생각됩니다.