이게 왜 문제가 될까요? 문제는 여러가지가 있습니다.
1. 근저당권이 있는 상태에서 들어온 임차인들은 보증금을 보호받을 수 없습니다. 근저당권보다 후순위이기 때문에 대항력이 없어 보증금 전액을 보장받지 못할 수 있습니다.
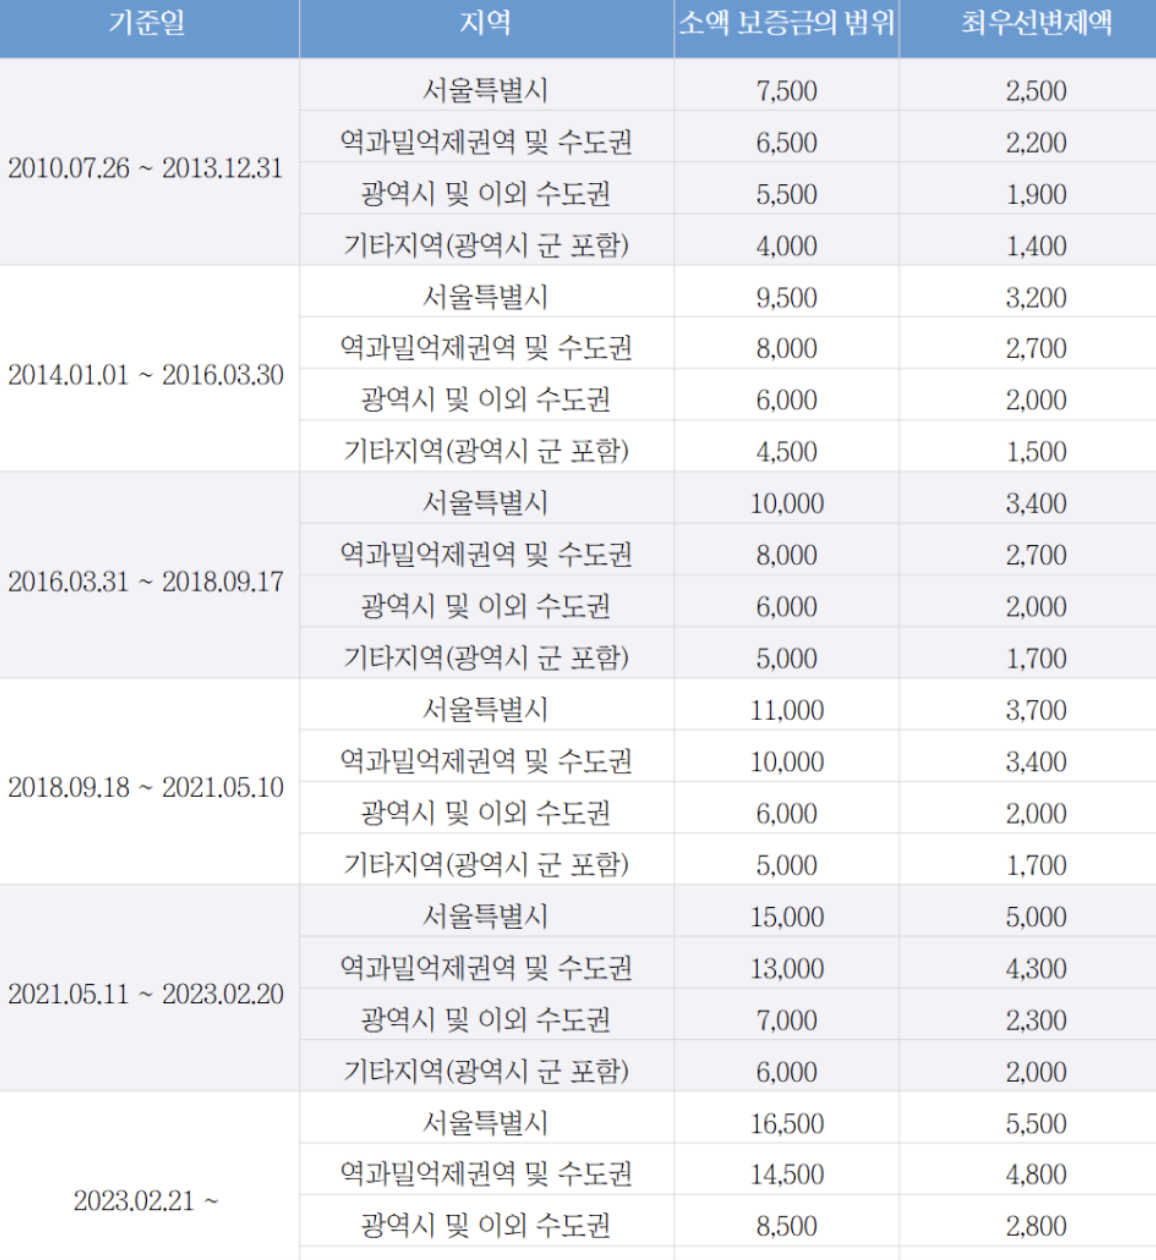
2. 최우선변제 금액은 임차인이 전입한 날짜가 아닌 근저당권이 잡힌 시기를 기준으로 합니다. 즉 해당 건물을 담보로 대출을 받은 날짜가 빠르면 빠를수록 최우선변제금액은 줄어드는 것이죠.
3. 다중주택이 경매로 넘어갔을때 생각보다 낮은 가격에 낙찰될 수 있다는 점입니다. 최우선 변제금은 낙찰 대금의 절반을 넘을 수 없기 때문에 낙찰 금액이 낮다면 최우선변제금을 전액 배당받을 수도 없습니다.
※ 위의 세가지 내용을 처음 보는 분들은 무슨 말인지 하나도 모르실 수 있습니다.
그런 분들은 청년경매 전세사기 예방 세미나를 들어주세요!
예를 들어보죠.
OO시에 있는 다중주택의 시세가 15억이라고 하겠습니다.
집 주인 A씨는 이 주택을 담보로 5억을 대출 받았습니다.
추가로 임차인 10명이 각 1억씩의 전세 계약을 맺었습니다.
즉, A씨는 15억짜리 집을 내 돈 한 푼 들이지 않고 소유하게 된 셈이죠.
A씨가 새로운 임차인을 구하지 못해 임차인들의 보증금을 돌려주지 못하게 되면 결국 해당 주택은 경매로 나오게 됩니다.
15억에 낙찰되어 모든 임차인들의 보증금을 돌려줄 수 있다면 좋겠지만, 경매는 시세보다 낮은 가격에 낙찰이 되고, 특히 이렇게 큰 금액의 주택은 입찰하려는 사람이 많이 없어 시세 대비 낮은 가격에 낙찰됩니다.
따라서 10명의 임차인들이 보증금 1억씩을 다 배당 받지 못해도 경매 사건은 종결되고 낙찰자가 추가로 임차인들의 보증금을 물어줄 의무는 없습니다.
바로 이미 근저당권이 있는 집에 전세 계약을 했기 때문이죠.
다중주택을 비롯한 다가구 주택의 맹점이 바로 이 점입니다.
대출이 있는 집에 후순위로 임차인이 전입을 하게 되는 부분이 문제가 되는 것이죠.
|