✅무주택자는 어떤 방식으로 투자할 수 있을까?
무주택자라면 크게 두 가지 방향으로 경매 투자를 생각해볼 수 있습니다.
첫 번째는 매매사업자를 활용한 단기 매도입니다.
시세보다 저렴하게 낙찰받은 뒤 명도와 필요한 수리를 진행하고, 빠르게 매도해 차익을 실현하는 방식입니다.
두 번째는 2년 이상 보유하면서 월세를 받는 투자입니다.
역시 시세보다 저렴하게 낙찰받되, 바로 매도하지 않고 월세를 받으며 보유한 뒤 향후 시장 상황과 시세 상승 여부를 보고 매도하는 방식입니다.
어떤 방법이 더 유리한지는 내 자금 규모, 소득, 대출 가능 금액, 투자 목적에 따라 달라집니다.
그리고 투자 방법을 정하기 전에 가장 먼저 확인해야 할 것이 있습니다.
바로 대출 가능 금액입니다.
경매 투자에서 가장 먼저 확인해야 할 것은 대출입니다
좋은 물건을 찾는 것도 중요하지만, 그보다 먼저 알아야 하는 것은
“내가 실제로 얼마짜리 물건까지 살 수 있는가?”입니다.
현재 주택담보대출은 DSR 규제를 적용받기 때문에 개인의 소득과 기존 부채에 따라 대출 가능 금액이 달라집니다.
실무적으로는 기존 대출이 거의 없다는 전제에서 연소득의 약 6배 수준을 대략적인 대출 가능 범위로 계산해볼 수 있습니다.
예를 들어 연봉이 5,000만 원이라면 약 3억 원 정도를 우선적인 기준으로 잡아보는 방식입니다.
다만 이는 어디까지나 간단하게 계산하는 기준이며, 실제 대출금은 금리와 만기, 개인의 신용도 및 금융기관 심사에 따라 달라질 수 있습니다.
특히 신용대출, 자동차 할부, 카드론, 학자금대출 등 기존 부채가 있다면 DSR에 반영되면서 주택담보대출 가능 금액도 줄어들 수 있습니다.
반대로 생애최초 주택구입자라면 경매에서 유리한 조건이 만들어지는 경우도 있습니다.
대표적인 경우가 감정가는 높지만 낙찰가는 낮게 형성된 물건입니다.
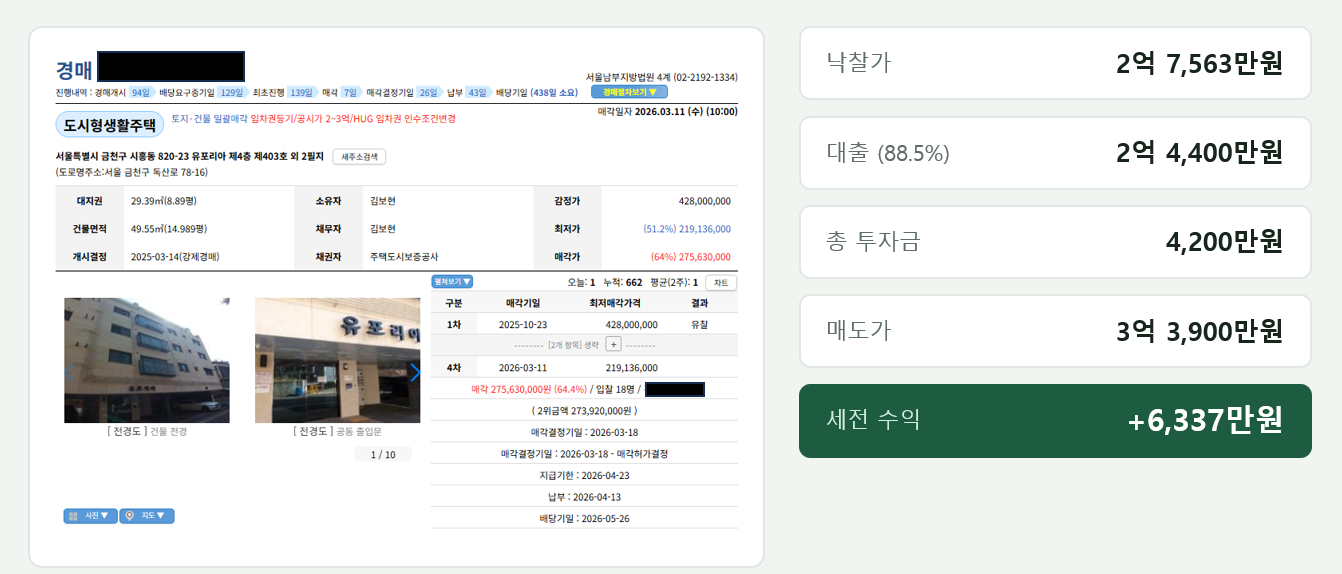
이런 물건은 금융기관의 담보평가와 개인의 대출 조건이 잘 맞으면 낙찰가의 최대 90% 수준까지 대출이 실행되는 사례도 있습니다.
다만 이는 일반적인 기준이라기보다 조건이 잘 맞아야 가능한 특수한 사례이므로 참고 정도로만 보시는 것이 좋습니다.
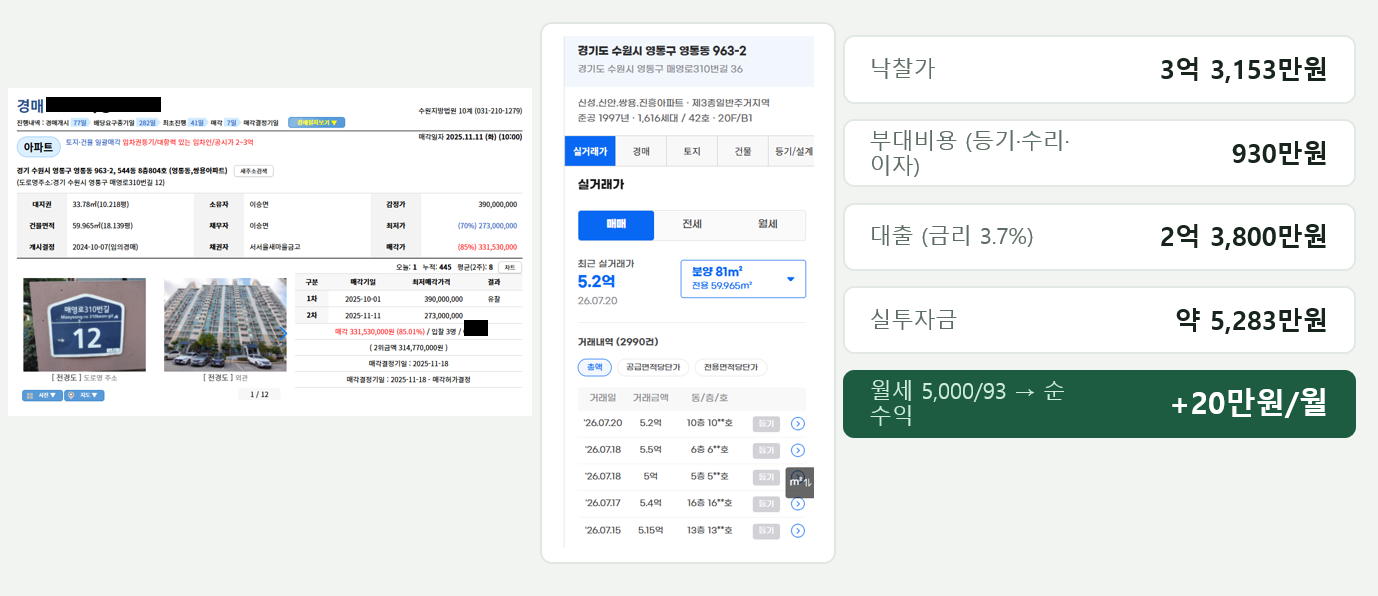
실제 자금계획을 세울 때는 보다 보수적으로 낙찰가의 약 80% 수준까지 대출이 가능하다고 가정하고 계산하는 것이 안전합니다.
아래 실제 사례를 통해 조금 더 쉽게 설명드리겠습니다. |